双轮驱动业务 从“元器件”到“解决方案”的破局之路——以电力电子元器件制造为例
在电力电子行业,传统元器件制造企业正面临增长瓶颈:产品同质化严重、价格竞争激烈、客户黏性不足。与此下游客户对系统集成、能效优化和全生命周期服务的需求日益增长。如何破局?双轮驱动业务——在巩固元器件制造优势的向解决方案提供商转型——成为一条值得探索的路径。本文以电力电子元器件制造为例,剖析从“元器件”到“解决方案”的转型逻辑与落地策略。
一、传统模式的困境
电力电子元器件(如IGBT、MOSFET、电容、电感等)是许多工业设备的核心部件。长期以来,制造企业以“卖货”为主,关注参数、价格和交期。单一元器件销售导致:
- 利润薄:标准化产品陷入红海价格战。
- 客户关系浅:采购部门按需下单,企业难以介入客户的产品定义与研发。
- 行业波动大:周期性需求变化让企业被动应对。
要突破,企业必须思考:客户真正需要的是什么?不是一颗电容,而是稳定、高效、可靠的电力转换功能。这正是解决方案的切入点。
二、双轮驱动的内涵
双轮驱动意味着两条业务线并行且相互促进:
- 左轮——元器件制造:保持核心工艺、产能与成本优势,为解决方案提供坚实的基础和“弹药”。
- 右轮——解决方案业务:面向特定应用场景(如光伏逆变、新能源汽车电驱、工业电源),提供“元器件+设计+服务”的一体化方案。
两者并非割裂。元器件为解决方案提供差异化竞争力(如定制化封装、高可靠筛选),解决方案反过来拉动元器件需求并指引技术路线。
三、从元器件到解决方案的破局策略
1. 重新定义客户与价值
- 客户升级:从采购工程师扩展到研发总监、系统架构师。
- 价值主张:不再只谈“低ESR、高耐压”,而是“帮你降低系统损耗2%、缩短开发周期3个月”。
2. 构建解决方案能力
- 应用实验室:模拟客户实际工况(如高温、高湿、振动),提供测试报告与参考设计。
- 系统级仿真与建模:提供SPICE模型、热仿真、损耗计算工具,帮助客户快速选型。
- 模块化产品:将多个元器件封装成功率模块,降低客户集成难度。
3. 组织与考核变革
- 设立解决方案事业部:独立核算,但与元器件研发、生产共享资源。
- 考核导向:从出货量、毛利率转向客户项目落地数、系统级价值贡献。
- 人才培养:引进系统工程师、现场应用工程师(FAE),培养“懂器件的系统人”。
4. 生态合作与数据驱动
- 与方案商、高校、云平台合作:获取行业Know-how与仿真工具。
- 数据反哺:采集解决方案运行数据,分析元器件失效模式与优化方向,推动下一代产品迭代。
5. 分阶段实施路径
- 阶段一(基础):标准化产品+技术手册+在线选型工具。
- 阶段二(中间):参考设计+定制化筛选+FAE支持。
- 阶段三(高级):完整系统解决方案+代工设计+能效运营服务。
四、案例示意
某国产IGBT厂商A原本只销售单管和模块。面对价格战,A成立“电驱解决方案组”,针对低速电动车客户提供“IGBT模块+驱动板+散热设计+EMC整改”的完整包。结果:
- 单客户年采购额从50万元提升至300万元。
- 毛利率从18%提升至35%。
- 客户参与联合开发,切换成本大幅提高。
这验证了双轮驱动的有效性:元器件没有丢,解决方案带来新增长。
五、挑战与应对
- 渠道冲突:自营解决方案可能影响现有分销商。对策:明确边界——标准品走分销,复杂方案直销或联合分销。
- 能力缺口:缺乏系统设计人才。对策:内部培养+外部招聘+收购小型方案公司。
- 研发投入大:需要长期主义预算。对策:聚焦1-2个高价值细分市场,做深做透。
六、
电力电子元器件制造的破局,不在于放弃制造,而在于用“制造+解决方案”的双轮替代单一产品轮。两颗轮子同步转,企业才能从价格战的泥潭驶向价值创造的蓝海。对更多硬件制造企业而言,这条路径同样值得思考:你的客户除了需要你的零件,还需要什么?找到答案,就是推动第二只轮子的力量。
最新产品
日本30年来最惨重水灾冲击电子供应链,电力电子元器件恐再迎缺货涨价潮
电力装备推动大型高效超净排放煤电机组产业化与电力电子元器件制造的协同发展
电力电子元器件制造 从半导体分立器件到系统级解决方案
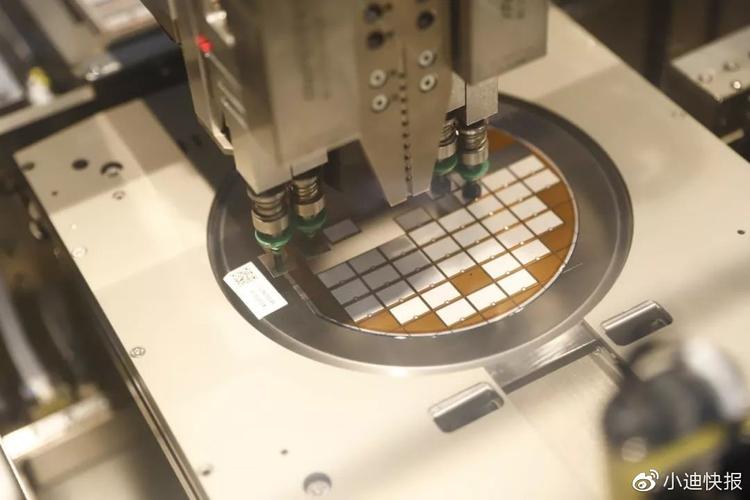
比亚迪元器件闪耀2019德国电力电子元器件展 电力电子元器件制造的新篇章
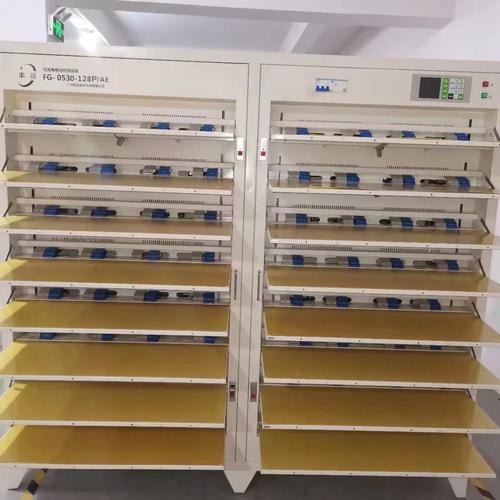
刘兰格公司经营范围深度解析 聚焦电力电子元器件制造与电子元件及组件制造
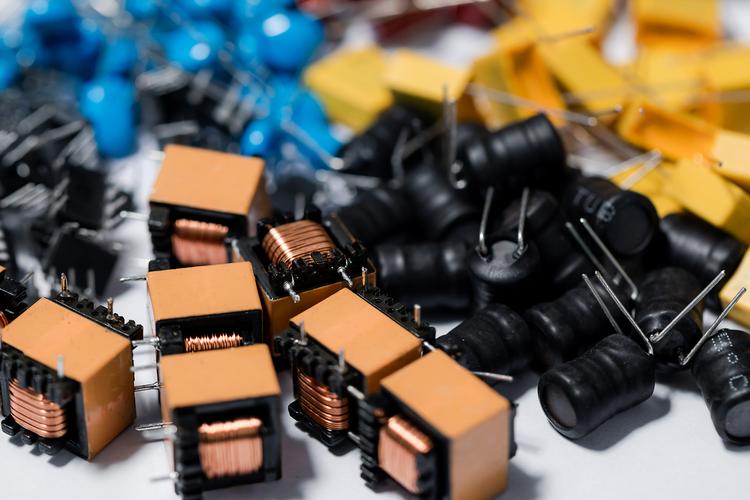
光影之间 LED工厂中的电力电子元器件制造现场
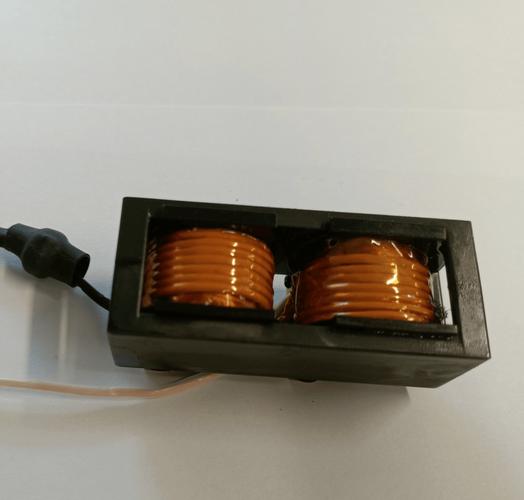
电力设备磁性元器件厂家十大排名哪家好?深入解析电力电子元器件制造的选择之道
铝电解电容器 电力电子元器件制造的核心无源器件与世界工厂网
电力电子元器件 数字时代的安全基石与动力引擎
电力电子元器件制造 柔性直流输电换流阀、灵活交流输电装置与高压直流断路器的技术演进